10/07/2026
Hạ tầng bứt phá, thể chế hoàn thiện, dòng vốn khởi sắc – bất động sản TP.HCM bước vào chu kỳ mới.
Sau giai đoạn điều chỉnh kéo dài từ năm 2022 đến 2024 và từng bước phục hồi trong năm 2025, thị trường bất động sản TP.HCM đang bước vào chu kỳ tăng trưởng mới. Động lực của giai đoạn này đến từ ba yếu tố then chốt: hạ tầng được đẩy mạnh đầu tư, thể chế – pháp lý ngày càng hoàn thiện và dòng vốn dần quay trở lại thị trường.
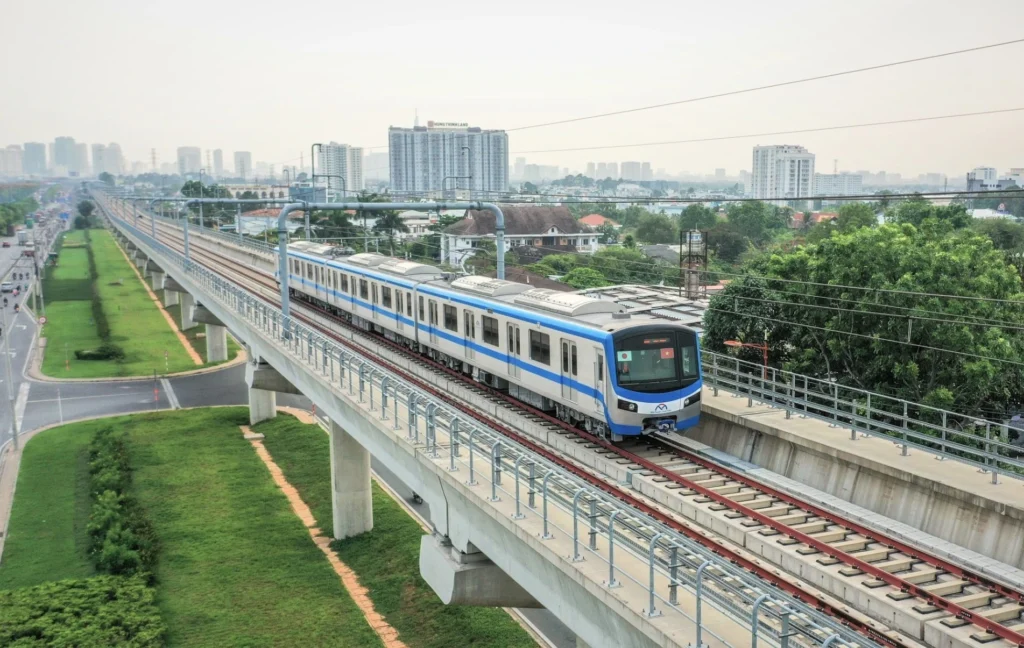
Theo báo cáo thị trường nửa đầu năm 2026 của JLL Việt Nam, bất động sản TP.HCM đang bước vào giai đoạn phục hồi theo hướng tăng trưởng có chọn lọc, thay vì được dẫn dắt bởi tâm lý đầu cơ như các chu kỳ trước. Động lực chính đến từ ba yếu tố: hạ tầng tăng tốc, thể chế ngày càng hoàn thiện và dòng vốn tiếp tục dịch chuyển vào thị trường.
JLL đánh giá đây sẽ là ba yếu tố quyết định diện mạo và dư địa tăng trưởng của thị trường bất động sản TP.HCM trong giai đoạn tới.
Hạ tầng trở thành động lực tăng trưởng quan trọng
Theo JLL, thị trường TP.HCM hiện không chỉ phục hồi theo chu kỳ mà còn được hưởng lợi từ làn sóng đầu tư hạ tầng quy mô lớn. Việc đồng loạt triển khai các công trình giao thông chiến lược đang mở rộng không gian phát triển đô thị, tạo nền tảng cho sự hình thành các trung tâm tăng trưởng mới.
Bà Lê Thị Huyền Trang nhận định TP.HCM đang bước vào giai đoạn tái cấu trúc không gian đô thị lớn nhất kể từ khi hình thành Phú Mỹ Hưng và Thủ Thiêm. Chỉ trong 6 tháng đầu năm 2026, nhiều dự án hạ tầng trọng điểm đã được khởi công hoặc đẩy nhanh tiến độ, góp phần gia tăng khả năng kết nối liên vùng và mở rộng dư địa phát triển.
Theo bà Trang, đây là thời điểm nhà đầu tư và doanh nghiệp cần mở rộng góc nhìn, không chỉ tập trung vào khu vực trung tâm mà hướng đến các khu vực được hưởng lợi từ hạ tầng và quy hoạch mới để đón đầu cơ hội tăng trưởng dài hạn.
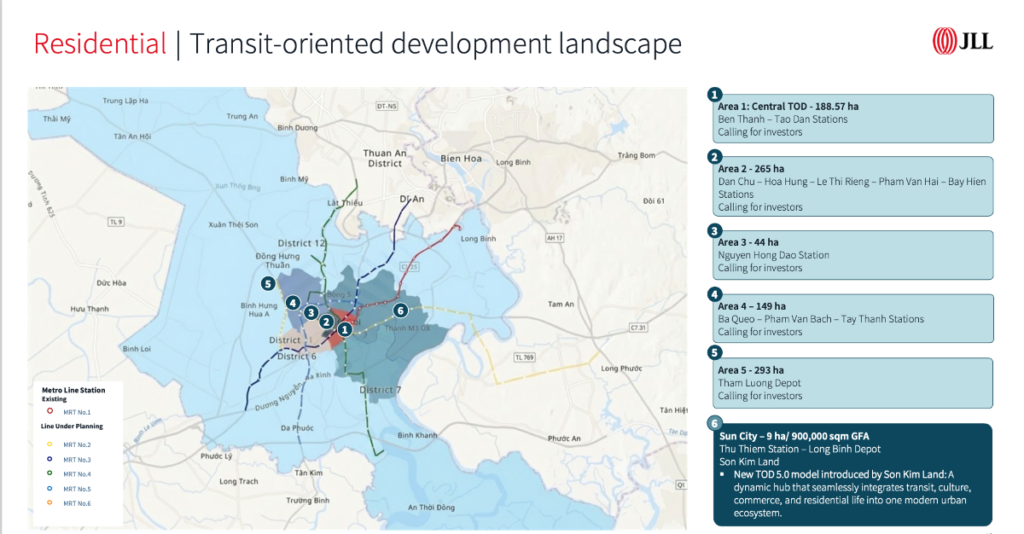
Đáng chú ý, mô hình phát triển đô thị gắn với giao thông công cộng (TOD) đang được thúc đẩy với gần 940 ha quỹ đất dọc tuyến Metro số 2. Cùng với dự án cải tạo Rạch Xuyên Tâm, những định hướng này được kỳ vọng sẽ hình thành thêm các cực đô thị mới, góp phần tái định hình cấu trúc phát triển của TP.HCM trong những năm tới.
Hạ tầng liên vùng và cải cách thể chế tạo nền tảng cho chu kỳ tăng trưởng mới
Ở quy mô liên vùng, hàng loạt dự án trọng điểm như cao tốc TP.HCM – Mộc Bài, Biên Hòa – Vũng Tàu, Bến Lức – Long Thành, tuyến vượt biển Cần Giờ – Vũng Tàu, cao tốc Hồ Tràm – sân bay Long Thành cùng hệ thống cầu kết nối TP.HCM với Đồng Nai đang tạo ra những thay đổi mang tính cấu trúc đối với dòng vốn, nhu cầu nhà ở, logistics và thương mại.
Theo JLL, mạng lưới hạ tầng này đang thúc đẩy nguồn cung và dòng vốn dịch chuyển từ khu trung tâm truyền thống sang các hành lang tăng trưởng mới như Vành đai 3, Long Thành, Bình Dương và Long An, từng bước hình thành mô hình đô thị đa cực của TP.HCM mở rộng.
Bên cạnh hạ tầng, cải cách thể chế được xem là động lực quan trọng giúp thị trường vận hành minh bạch và ổn định hơn. Năm 2026 là giai đoạn đầu tiên thị trường đồng thời áp dụng Luật Đất đai 2024, Luật Nhà ở 2023 và Luật Kinh doanh Bất động sản 2023. Việc hoàn thiện các nghị định hướng dẫn trong nửa đầu năm được kỳ vọng sẽ tháo gỡ nhiều vướng mắc về đất đai, pháp lý và thủ tục đầu tư, qua đó rút ngắn thời gian triển khai dự án và nâng cao tính minh bạch của thị trường.
Cùng với đó, bảng giá đất mới của TP.HCM có hiệu lực từ đầu năm 2026 được kỳ vọng sẽ chuẩn hóa nghĩa vụ tài chính, tạo cơ sở định giá rõ ràng hơn cho cả doanh nghiệp và nhà đầu tư.
Những chuyển biến về hạ tầng và pháp lý cũng đang củng cố niềm tin của người mua. Theo JLL, trong nửa đầu năm 2026, thị trường căn hộ ghi nhận khoảng 3.000 căn mở bán mới, nâng tổng nguồn cung lũy kế lên gần 342.300 căn. Lượng giao dịch đạt khoảng 3.600 căn, với tỷ lệ hấp thụ lũy kế trên 99,3%, trong khi giá bán sơ cấp trung bình đạt khoảng 98,1 triệu đồng/m², tăng gần 10,5% so với cùng kỳ năm trước.
Ở phân khúc nhà liền thổ, nguồn cung phục hồi với khoảng 4.100 sản phẩm mới, ghi nhận khoảng 4.250 giao dịch thành công. Khác với các chu kỳ trước, người mua hiện ưu tiên các dự án có pháp lý hoàn chỉnh, quy hoạch đồng bộ và khả năng kết nối hạ tầng thuận lợi thay vì kỳ vọng lướt sóng trong ngắn hạn. Trong bối cảnh lãi suất có xu hướng tăng, các chính sách thanh toán linh hoạt từ chủ đầu tư tiếp tục là yếu tố quan trọng hỗ trợ sức cầu.
Dòng vốn dịch chuyển, bất động sản thương mại hưởng lợi
Không chỉ phân khúc nhà ở, dòng vốn đầu tư cũng đang tạo động lực cho bất động sản thương mại.
Theo JLL, tổng nguồn cung văn phòng hạng A và B tại TP.HCM duy trì khoảng 1,9 triệu m² trong nửa đầu năm 2026. Dù chưa có dự án mới gia nhập thị trường, tỷ lệ trống của văn phòng hạng A đã giảm xuống còn khoảng 17,6%, với diện tích hấp thụ đạt 11.700 m², chủ yếu đến từ các tòa nhà hoàn thành trong năm 2025.
Đáng chú ý, định hướng phát triển Trung tâm Tài chính Quốc tế Việt Nam (VIFC) tại khu trung tâm và Thủ Thiêm được kỳ vọng sẽ trở thành động lực tăng trưởng dài hạn cho thị trường văn phòng. Khi trung tâm này đi vào vận hành, nhu cầu thuê từ các ngân hàng đầu tư, quỹ đầu tư, doanh nghiệp fintech, công ty bảo hiểm và các tổ chức tài chính quốc tế được dự báo sẽ gia tăng, góp phần nâng cao vị thế của TP.HCM trên bản đồ tài chính khu vực.
Trong khi đó, thị trường bán lẻ tiếp tục duy trì diễn biến tích cực. Tỷ lệ trống tại các mặt bằng trọng điểm chỉ còn khoảng 4,4% và thuộc nhóm thấp nhất Đông Nam Á cho thấy nhu cầu thuê vẫn duy trì ở mức cao.
Theo JLL, khu vực trung tâm tiếp tục là điểm đến của các thương hiệu cao cấp khi chào đón hàng loạt tên tuổi quốc tế. Nhờ đó, giá chào thuê tầng trệt tại khu trung tâm tăng 0,8% theo quý, đạt khoảng 238,2 USD/m2/tháng (gần 6,3 triệu đồng). Tuy nhiên, mức giá này vẫn thấp hơn 2,6% so với cùng kỳ năm trước do sự gia nhập của dự án Saigon Marina IFC từ cuối năm 2025 với mức giá cạnh tranh, kéo mặt bằng giá chung xuống. Tính trên toàn thị trường, giá thuê trung bình đạt khoảng 90,4 USD/m2/tháng (gần 2,4 triệu đồng), tăng 3,8% so với cùng kỳ.
Ở khu vực ngoài trung tâm, thị trường ghi nhận mức hấp thụ thuần âm khoảng 6.700 m2 trong nửa đầu năm. Tuy nhiên, diễn biến này chủ yếu phản ánh quá trình tái cơ cấu mặt bằng và cơ cấu khách thuê theo chu kỳ hơn là sự suy giảm của nhu cầu tiêu dùng. Hoạt động cho thuê vẫn được duy trì nhờ sự mở rộng của các thương hiệu ẩm thực, thời trang và dịch vụ.
Bên cạnh đó, giá thuê tầng trệt ngoài khu trung tâm vẫn tăng 0,7% theo quý và 2,5% theo năm. Để gia tăng sức hút, các chủ đầu tư cũng tăng cường bổ sung không gian trải nghiệm, khu vui chơi, giáo dục và mảng xanh nhằm kéo dài thời gian lưu trú của khách hàng.
Tin tức khác
Xem thêm
02/10/2026
The Collection 688: Chất sống ‘Quiet Luxury’ cho giới doanh nhân
Với The Collection 688, chất lượng sống được nhìn từ một góc độ khác: một nơi ở không chỉ đáp ứng nhu cầu nghỉ ngơi, mà có thể đồng hành cùng nhiều trạng thái trong một ngày – từ tập trung, làm việc đến tận hưởng, thư giãn và tái tạo năng lượng. Từ một […]
08/09/2026
Alora Nha Trang khai thác lợi thế căn hộ mặt biển tại Nha Trang
KDI Group ra mắt tổ hợp căn hộ, dịch vụ lưu trú và giải trí đêm Alora Nha Trang tại khu đô thị biển Libera Nha Trang ngày 24/8 với hơn 90% căn hộ có tầm nhìn mở hoặc hướng biển. Dự án nằm trên trục Phạm Văn Đồng – Trần Phú nối dài tại […]
13/08/2026
Khi tinh thần “Made in Japan” được chuyển hóa thành giá trị tại Việt Nam
Sự quan tâm ngày càng lớn của người mua nhà Việt Nam đối với pháp lý, chất lượng bàn giao, vận hành và giá trị dài hạn đang đặt ra yêu cầu cho các nhà phát triển bất động sản phải thích ứng để đáp ứng những nhu cầu cụ thể và khắt khe hơn […]

